
Faccio impresa nella ristorazione a Milano, e il mio anno con il fisco comincia il 16 gennaio. Ogni 16 del mese pago con un F24 le ritenute sugli stipendi dei miei ragazzi, i loro contributi e l’IVA del mese prima: dodici volte l’anno, senza un mese di pausa. E ogni giorno ogni scontrino parte per l’Agenzia delle entrate, ogni fattura passa dal Sistema di interscambio.
Poi ci sono le date dell’anno. Il 16 febbraio l’INAIL. Il 16 marzo il saldo dell’IVA, la tassa sui libri sociali e la certificazione unica per ogni dipendente. Entro il 30 aprile la dichiarazione IVA e il bilancio, da depositare in Camera di commercio. Quattro volte l’anno la comunicazione trimestrale dell’IVA. Il 30 giugno il saldo di IRES e IRAP, il primo acconto per l’anno dopo e il diritto camerale. Entro il 31 ottobre la dichiarazione dei redditi della società, quella dell’IRAP e il 770 con tutte le ritenute fatte. Il 30 novembre il secondo acconto, il 27 dicembre l’acconto IVA.
Sono soldi, ma prima ancora è tempo. Nell’ultima rilevazione della Banca mondiale e di PwC, uscita nel 2019, un’impresa media italiana passava 238 ore l’anno a preparare e pagare le tasse, e fra imposte e contributi lasciava allo Stato il 59,1 per cento dei suoi profitti commerciali, contro il 38,9 della media europea. La serie poi è stata interrotta, ma non c’è motivo di pensare che le cose siano migliorate: nel 2025 la pressione fiscale complessiva è salita al 42,9 per cento del prodotto interno lordo, secondo l’Istat.
Non lo scrivo per lamentarmi. È il prezzo di fare impresa qui e lo pago. Lo scrivo perché questo calendario ha una caratteristica che conta per tutto il resto: non posso spostarne un solo giorno in un altro paese.
Non può farlo nemmeno il panettiere sotto casa. Il forno sta in quella via, i commessi hanno il contratto italiano, l’incasso passa da un registratore di cassa collegato all’Agenzia delle entrate. Se l’anno va bene paga di più, se va male paga di meno, ma dove pagare non lo decide lui.
Lo stesso vale per chi, a Chiavari, affitta due camere sul mare. Paga l’IVA su ogni notte. E per anni, su quella stessa notte, qualcun altro ha guadagnato senza dichiarare niente in Italia: la piattaforma che gli aveva portato l’ospite e si era presa la commissione, fatturata da Amsterdam.
Proprio da Chiavari la Guardia di Finanza ha cominciato a tirare il filo. Per la Procura di Genova, Booking.com non pagava in Italia l’IVA sulle commissioni dei privati che affittano una camera senza partita IVA, e qui non presentava nemmeno la dichiarazione. Nel novembre 2023 la società ha chiuso con l’Agenzia delle entrate versando 94 milioni per gli anni dal 2013 al 2021. Ha sempre sostenuto di essere in regola, e un accordo non è una condanna. Per il 2022, però, su richiesta della Procura, ha presentato la sua prima dichiarazione IVA italiana: più di 19 milioni in un anno solo.
Gucci è una storia dello stesso genere, solo più grande. Il marchio è nato a Firenze, le borse si disegnavano e si vendevano in Italia. La società che le vendeva al resto del mondo stava invece a Cadempino, nel Canton Ticino, dove su quei profitti si pagava intorno all’8 per cento. Secondo la Procura di Milano il lavoro che contava, il marketing e le decisioni commerciali, si faceva a Milano, e la società svizzera era in realtà una sede italiana mai dichiarata. Nel maggio 2019 il gruppo francese che controlla Gucci ha chiuso con il fisco pagando 1,25 miliardi per gli anni dal 2011 al 2017, la cifra più alta mai concordata in Italia da una singola impresa. Pochi giorni dopo ha annunciato che la logistica tenuta in Ticino, circa trecento posti di lavoro, sarebbe tornata in Italia. La radiotelevisione svizzera ha stimato che a cantone, comuni e Confederazione sarebbero mancati fra i 50 e gli 80 milioni di franchi di imposte l’anno.
Quei milioni persi dal Ticino mostrano che, quando una regola si applica davvero, i profitti tornano dove stanno i clienti.
Quanto vale il buco
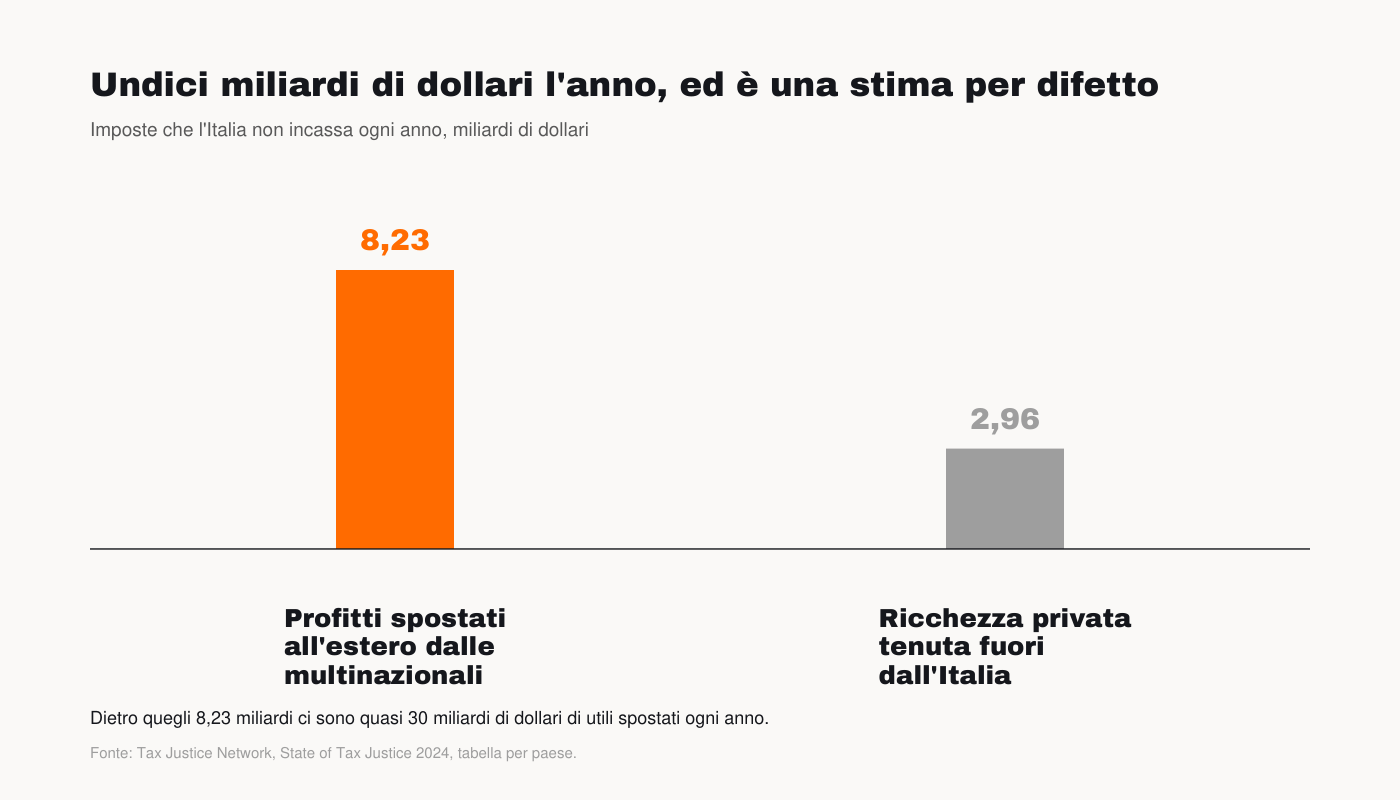
Booking e Gucci sono venuti a galla perché qualcuno li ha cercati per anni. Il resto si può solo stimare. Secondo il Tax Justice Network, nell’ultima stima annuale disponibile, l’Italia perde 11,19 miliardi di dollari di imposte all’anno: 8,23 per i profitti che le multinazionali spostano fuori, quasi 30 miliardi di dollari di utili, e 2,96 per la ricchezza privata tenuta all’estero. Lo stesso istituto la definisce una stima per difetto, perché conta solo i profitti finiti dove si paga meno del 15 per cento. Vale mezzo punto di prodotto interno lordo, più del 7 per cento di quello che l’Italia spende ogni anno per la sanità.
E non è solo una faccenda di giganti americani del web. Nell’edizione successiva, che guarda agli anni dal 2016 al 2021, il Tax Justice Network ha diviso le imposte perse dall’Italia secondo il paese della casa madre: dai gruppi americani ne viene solo il 14 per cento. Il resto è di gruppi con la sede in altri paesi, e Gucci, che fa capo a un gruppo francese, è lì a ricordarlo.
Due cose diverse, e non vanno confuse
Dentro quella cifra ci sono due fenomeni che non si governano allo stesso modo.
Una parte è finanza: holding, tesorerie, marchi, brevetti. Sono attività che non hanno un posto naturale. Si possono mettere in Lussemburgo come in Irlanda, e chi le ha spostate per pagare meno le sposterà di nuovo appena cambiano le regole. Inseguirle serve a poco. In Italia non le mette quasi nessuno perché non conviene, e un Paese dove conviene restare le attira senza bisogno di altro.
L’altra parte non scappa, ed è quella di Chiavari e di Milano. Chi vende qui ha qui i negozi, i magazzini, i dipendenti e i clienti, e fattura altrove. Nel 2022 le filiali italiane dei grandi gruppi del web hanno dichiarato 9,3 miliardi di ricavi e versato 162 milioni di imposte, secondo l’Area Studi Mediobanca. I clienti sono in Italia e non si spostano. Il principio è semplice e non chiede una tassa nuova: chi vende in Italia paga in Italia.
La riforma globale, primo anno
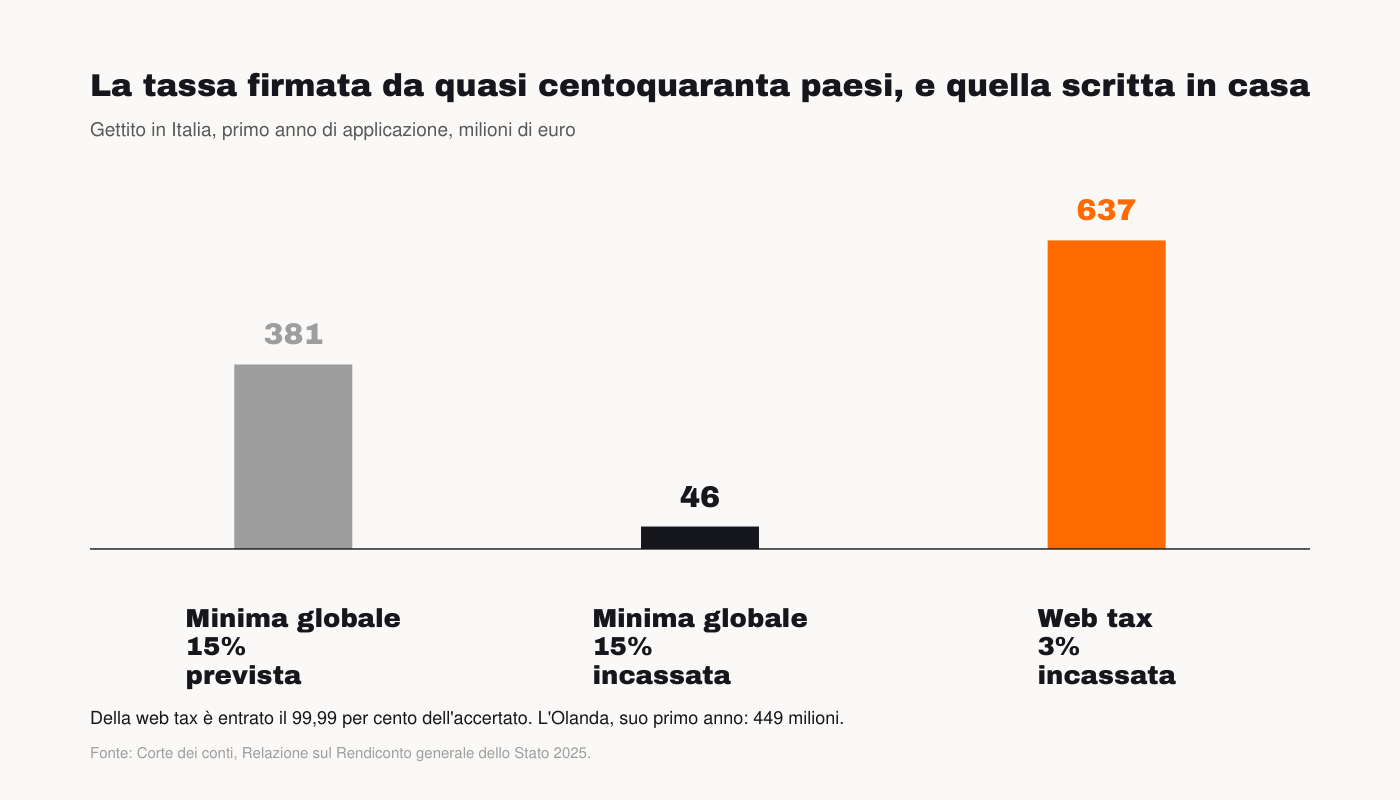
Per chiudere il buco, nel 2021 quasi centoquaranta paesi si sono accordati all’Ocse su un’imposta minima del 15 per cento sui grandi gruppi. In Italia il primo anno doveva portare 381 milioni. Ne ha portati 46, il 12 per cento del previsto, secondo la Relazione della Corte dei conti sul Rendiconto generale dello Stato per il 2025.
Nello stesso primo anno l’Olanda, un paese con meno di un terzo dei nostri abitanti, ne ha incassati 449: dieci volte tanto, e il conto può ancora cambiare perché lì le dichiarazioni sono state prorogate a fine ottobre. Gli olandesi non sono più severi di noi. La minima globale funziona così: la incassa, in gran parte, il paese dove sta la casa madre del gruppo. L’Olanda ospita le sedi, e da Amsterdam fattura anche Booking. Noi ospitiamo i clienti. Abbiamo firmato una regola scritta per i paesi che hanno le sedi.
Una spiegazione gioca contro di noi, ed è giusto dirla. Secondo un documento di lavoro del Dipartimento delle Finanze, le imprese che stavano sotto il 15 per cento hanno aumentato i versamenti di IRES e IRAP del 108 per cento, probabilmente per non finire dentro la minima. Una parte del gettito, quindi, è arrivata per un’altra strada. Resta che la grande costruzione internazionale, in Italia, ha portato un incasso diretto di 46 milioni.
Quello che invece ha funzionato
Nello stesso periodo un’imposta italiana ha fatto il contrario di quello che tutti si aspettavano. È la web tax: il 3 per cento su quello che i grandi gruppi incassano in Italia con la pubblicità online e con le piattaforme che fanno incontrare chi vende e chi compra. Riguarda solo chi fattura più di 750 milioni nel mondo. Nel 2025 ha portato 637 milioni, il 40 per cento in più dell’anno prima, ed è il terzo anno di fila che supera le previsioni.
Poi c’è il numero che spiega tutto il resto. Su 637.072.986 euro accertati, ne sono stati versati 637.025.017. Mancano all’appello quarantottomila euro su seicentotrentasette milioni: il 99,99 per cento è entrato senza contenzioso, senza accertamenti, senza dieci anni di causa.
Il motivo è nel modo in cui è costruita. Non chiede dove sia la residenza fiscale di nessuno e non si interessa di dove sia la sede: guarda dove sta l’utente. L’utente italiano è in Italia, e non c’è struttura societaria che possa spostarlo. Legata a un fatto che non si può muovere, l’imposta si riscuote da sola.
Ha tre difetti, e sono difetti veri. Colpisce i ricavi e non gli utili, quindi la paga anche chi quell’anno ha perso soldi, e per un liberale questo pesa. Vale solo per il digitale, e Gucci non era un’azienda digitale. Espone al rischio di ritorsioni commerciali da parte di chi ospita quelle imprese. Così com’è non si copia. Ma dimostra un principio: l’imposta agganciata a dove stanno i clienti si incassa, quella agganciata a dove sta la sede la incassa qualcun altro.
Si può fare meglio
La prima cosa costa zero ed è già legge. Dal decreto legislativo 128 del 2024 i grandi gruppi devono pubblicare i conti paese per paese: quanto fatturano, quanto guadagnano e quante imposte pagano in ogni giurisdizione, depositati al registro delle imprese e messi sul proprio sito, gratis per chiunque per cinque anni. La prima scadenza è il 31 dicembre 2026, fra undici settimane. L’Italia ci è arrivata con quindici mesi di ritardo sul termine europeo e una procedura di infrazione aperta dalla Commissione. Quello che chiede è informazione, non un’imposta nuova né un adempimento in più per chi è piccolo: sotto i 750 milioni di ricavi consolidati nessuno deve fare niente. Secondo lo stesso Tax Justice Network, se quei conti fossero stati pubblici l’Italia avrebbe recuperato 6,16 miliardi di dollari in sei anni. E a guadagnarci per primo è chi è già in regola, l’affittacamere come il panettiere, che oggi compete contro qualcuno di cui non sa niente.
La seconda riguarda il metodo, e chiede allo Stato di muoversi prima invece che dopo. Oggi la sede non dichiarata si scopre alla fine: l’Agenzia contesta sette anni di imposte tutti insieme, a Gucci come a Booking, si va avanti per anni e si chiude con un accordo. Per lo Stato è gettito che arriva tardi. Per un’impresa che vuole investire qui è il peggiore dei mondi possibili, perché non sa quanto deve pagare fino a quando non arriva l’avviso. Uno strumento di confronto preventivo esiste dal 2017, ma è riservato ai gruppi stranieri con più di un miliardo di ricavi nel mondo e più di 50 milioni di vendite in Italia: va aperto a soglie molto più basse, con una risposta in mesi e vincolante per tutti e due. Chi chiede prima quanto deve non va trattato come un sospettato.
La terza è la regola generale che tiene insieme le altre due. Le imposte vanno agganciate ai fatti che non si possono spostare, cioè dove stanno i clienti, i dipendenti, i magazzini, le camere sul mare. Ogni volta che le si aggancia a un atto firmato davanti a un notaio in un altro paese, si scrive una regola che premia chi ha venti società e punisce chi ne ha una.
E una quarta cosa, che non riguarda la riscossione ma la fiducia. Quello che si recupera da chi non pagava va restituito a chi ha sempre pagato, sotto forma di aliquote più basse. Fino a quando non succede, la lotta all’evasione resta un aumento di tasse che nessuno dichiara.
Fino a oggi la regola è stata quella del titolo: chi non può spostarsi paga e tace. Fra undici settimane quei conti diventano pubblici, e da quel giorno sapremo, gruppo per gruppo, quanto vende in Italia e quanto ci paga. Chi quella pubblicazione la vorrà rinviare, o diluire, o riempire di eccezioni, avrà già spiegato da solo il perché. Noi intanto continuiamo a pagare. Ma abbiamo smesso di tacere.